Reforma Tributária nas Contratações Públicas

Reforma Tributária nas Contratações Públicas

Carga horária
16 horas
Modalidade
Presencial
Período
18 e 19/03
Cidade/UF
Salvador/BA

Apresentação

A Reforma Tributária do Consumo não representa apenas uma mudança na legislação tributária. Seus efeitos alcançam diretamente o planejamento das contratações públicas, a formação de preços, a análise de propostas e a execução dos contratos administrativos.

Esta capacitação apresenta uma abordagem técnica e prática sobre a CBS, o IBS e as regras de transição, preparando os participantes para compreender seus impactos, identificar riscos e tomar decisões fundamentadas na gestão das contratações públicas.

Objetivo

Capacitar os participantes para compreender e aplicar as novas regras tributárias nas diferentes etapas das contratações públicas, desde o planejamento e a formação de preços até a execução contratual.

O treinamento busca desenvolver competências para analisar os impactos da CBS e do IBS sobre propostas, planilhas de custos, faturamento e processos de revisão contratual, contribuindo para decisões mais seguras e para a preservação do equilíbrio econômico-financeiro dos contratos administrativos.

Público-alvo

Agentes de contratação, pregoeiros, gestores e fiscais de contratos, servidores públicos e profissionais que atuam nas áreas de licitações, compras, planejamento, orçamento, contabilidade, finanças, controle interno, assessoria jurídica e procuradorias.

Destina-se também aos profissionais envolvidos na elaboração, acompanhamento e fiscalização de contratos administrativos, nas esferas municipal, estadual e federal.

Programa

1Módulo 1 Compreensão do novo sistema de tributação do consumo

1.1. Panorama do sistema tributário brasileiro

  • Distribuição constitucional das competências tributárias.

  • Tributação da renda, do patrimônio, da folha de pagamentos, do comércio exterior e do consumo.

  • Características da tributação indireta sobre bens e serviços.

  • Princípios da legalidade, anterioridade, neutralidade, transparência, não cumulatividade e capacidade contributiva.

1.2. Substituição dos tributos sobre o consumo

  • Estrutura de incidência do PIS e da Cofins.

  • Características gerais do ICMS, do ISS e do IPI.

  • Limitações do modelo anterior de tributação do consumo.

  • Substituição gradual dos tributos atuais pela CBS e pelo IBS.

  • Permanência e redução do IPI durante a transição.

1.3. Funcionamento do IVA dual

  • Tributação sobre o valor agregado.

  • CBS de competência federal.

  • IBS de competência compartilhada (estados, Distrito Federal e municípios).

  • Incidência no local de destino.

  • Base abrangente de bens, serviços e direitos.

  • Não cumulatividade e apropriação de créditos.

  • Imposto Seletivo e sua finalidade regulatória.

1.4. Etapas de implantação

  • Fase de teste da CBS e do IBS em 2026.

  • Início da CBS e extinção do PIS e da Cofins.

  • Implantação do Imposto Seletivo.

  • Substituição progressiva do ICMS e do ISS.

  • Convivência entre os sistemas durante a transição.

  • Consolidação do novo modelo em 2033.

2Módulo 2 Incidência da CBS e do IBS nas operações contratadas

2.1. Operações alcançadas pelo novo sistema

  • Fornecimento de bens materiais.

  • Operações com bens imateriais e direitos.

  • Prestação de serviços.

  • Locação, cessão, licenciamento e disponibilização.

  • Importação de bens e serviços.

  • Operações que reúnam diferentes objetos contratuais.

2.2. Elementos da obrigação tributária

  • Identificação do fato gerador.

  • Definição da base de cálculo.

  • Aplicação das alíquotas.

  • Identificação do contribuinte e do responsável.

  • Definição do local da operação.

  • Caracterização do fornecedor e do adquirente.

2.3. Tratamentos tributários aplicáveis

  • Regime regular da CBS e do IBS.

  • Regimes específicos.

  • Regimes diferenciados.

  • Redução de alíquotas.

  • Redução da base de cálculo.

  • Aplicação de redutores.

  • Alíquota zero e imunidade.

  • Tratamento dos serviços profissionais regulamentados.

  • Regras aplicáveis aos setores de saúde, educação, transporte, imóveis e construção civil.

2.4. Operações com a Administração Pública

  • Tratamento das aquisições realizadas por órgãos e entidades públicas.

  • Regras aplicáveis à Administração direta, às autarquias e às fundações.

  • Situação das empresas estatais frente a reforma.

  • Redução das alíquotas no período de transição.

  • Destinação da arrecadação ao ente contratante.

  • Repercussões no preço ofertado e no valor faturado.

  • Conferência do tratamento tributário indicado na nota fiscal.

3Módulo 3 Créditos tributários e efeitos na composição dos preços

3.1. Não cumulatividade no novo sistema

  • Conceito de crédito financeiro.

  • Aquisições que podem gerar créditos.

  • Condições para apropriação.

  • Vinculação entre pagamento do tributo e utilização do crédito.

  • Estorno e glosa.

  • Créditos recuperáveis e não recuperáveis.

3.2. Carga tributária nominal e carga tributária efetiva

  • Diferença entre alíquota legal e impacto econômico.

  • Influência dos créditos sobre o custo da operação.

  • Comparação entre empresas com diferentes estruturas de despesas.

  • Neutralização parcial ou integral do tributo.

  • Identificação do encargo efetivamente suportado pelo contratado.

3.3. Regime tributário do fornecedor

  • Empresas submetidas ao lucro real.

  • Empresas submetidas ao lucro presumido.

  • Empresas optantes pelo Simples Nacional.

  • Efeitos do regime empresarial sobre o aproveitamento dos créditos.

  • Distinção entre tributação global da empresa e tributação relacionada ao contrato.

  • Análise por operação, CNPJ e período de apuração.

3.4. Cálculo dos tributos no preço

  • Inclusão dos tributos no valor da proposta.

  • Tributação calculada por dentro/gross-up.

  • Alíquota nominal e alíquota efetiva.

  • Tratamento dos tributos recuperáveis.

  • Prevenção de duplicidades na planilha.

  • Compatibilização entre custo, margem de lucro e tributos.

4Módulo 4 Planejamento da contratação e análise das propostas

4.1. Elaboração do orçamento estimado

  • Tributação considerada na pesquisa de preços.

  • Comparação entre preços sujeitos a diferentes regimes tributários.

  • Identificação dos créditos incorporados à formação do preço.

  • Tratamento da CBS e do IBS nas estimativas.

  • Adequação dos referenciais de custos.

  • Registro das premissas adotadas pela Administração.

4.3. Planilhas de custos e formação de preços

  • Estrutura das planilhas utilizadas nos serviços continuados com dedicação exclusiva de mão de obra.

  • Custos de mão de obra, benefícios e encargos.

  • Insumos, equipamentos e materiais.

  • Despesas administrativas e lucro.

  • Tributos incidentes sobre a operação.

  • Identificação dos componentes geradores de crédito.

  • Demonstração da carga tributária efetiva.

5Módulo 5 Execução, faturamento e controle contratual

5.1. Split payment e liquidação financeira

  • Segregação da CBS e do IBS no pagamento.

  • Participação das instituições operadoras dos sistemas de pagamento.

  • Recolhimento realizado pelo adquirente nas hipóteses legais.

  • Implantação gradual do mecanismo.

  • Efeitos sobre o valor líquido recebido pelo fornecedor.

  • Impactos no fluxo de caixa e na conciliação financeira.

  • Integração entre fiscalização, setor financeiro e contabilidade.

5.2. Acompanhamento da carga tributária contratual

  • Informações a serem apresentadas pela contratada.

  • Verificação dos créditos relacionados à execução.

  • Alterações do regime tributário da empresa.

  • Modificação da natureza das operações.

  • Acompanhamento dos efeitos da transição.

  • Registro dos impactos identificados durante a execução.

6Módulo 6 Equilíbrio econômico-financeiro durante a transição

6.1. Preservação da equação contratual

  • Equação econômico-financeira inicial.

  • Relação entre proposta, contrato e matriz de riscos.

  • Eventos ordinários e extraordinários.

  • Alterações legislativas supervenientes.

  • Necessidade de demonstração do impacto econômico concreto.

6.2. Revisão decorrente da Reforma Tributária

  • Instituição da CBS e do IBS.

  • Extinção ou redução dos tributos anteriores.

  • Consideração dos créditos aproveitáveis.

  • Benefícios, redutores e regimes diferenciados.

  • Aumento e redução da carga tributária efetiva.

  • Revisão por iniciativa da Administração.

  • Pedido de revisão apresentado pela contratada.

  • Análise individualizada do impacto em cada contrato.

6.3. Instrução do processo administrativo

  • Delimitação do período analisado.

  • Comparação entre os cenários tributários.

  • Demonstração analítica dos custos.

  • Documentação fiscal e contábil.

  • Memória de cálculo.

  • Contraditório e manifestação das áreas competentes.

  • Definição do marco financeiro da revisão.

  • Formalização da decisão administrativa.

7Módulo 7 Aplicações por objeto contratual

7.1. Serviços com dedicação exclusiva de mão de obra

  • Estrutura dos custos trabalhistas e previdenciários.

  • Benefícios, insumos e despesas indiretas.

  • Créditos relacionados aos materiais e serviços adquiridos.

  • Tratamento dos tributos na planilha.

  • Reflexos na repactuação e na revisão.

7.2. Locação de bens móveis

  • Locação de veículos, computadores, impressoras e equipamentos.

  • Incidência sobre a disponibilização dos bens.

  • Créditos relacionados à aquisição e à manutenção.

  • Formação do preço mensal.

  • Reflexos sobre os contratos em execução.

7.3. Locação de imóveis

  • Regime tributário aplicável aos bens imóveis.

  • Locações residenciais e não residenciais.

  • Reduções e redutores previstos na legislação.

  • Administração Pública na condição de locatária.

  • Repercussões no orçamento e no equilíbrio contratual.

7.4. Tecnologia da informação

  • Licenciamento e disponibilização de software.

  • Desenvolvimento, sustentação e suporte.

  • Serviços em nuvem.

  • Operações com bens imateriais.

  • Contratos compostos por bens, direitos e serviços.

  • Formação do preço e aproveitamento de créditos.

7.5. Obras e serviços de engenharia

  • Materiais, mão de obra, equipamentos e subcontratações.

  • Tributos incidentes sobre o faturamento.

  • Créditos relacionados aos insumos da obra.

  • Efeitos sobre o BDI.

  • Adequação das composições de custos.

  • Repercussões nas medições e no faturamento.

Facilitador

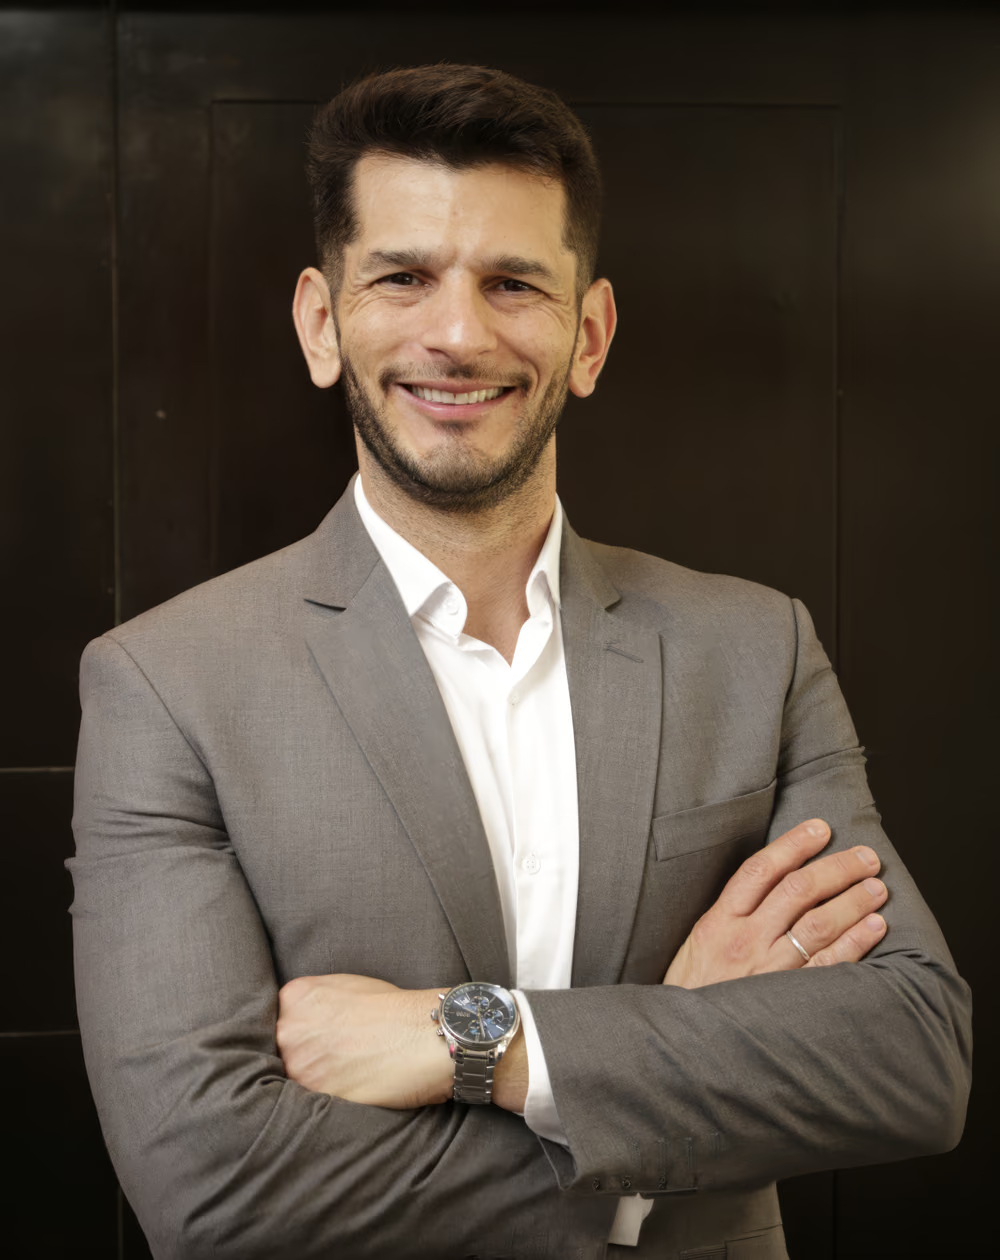
Thiago Zagatto

Thiago Zagatto

Auditor Federal de Controle Externo do Tribunal de Contas da União. Atuou como dirigente na Secretaria de Aquisições Logísticas do TCU (Selog/TCU). Advogado e Engenheiro Civil. Doutorando em Direito Econômico. Palestrante em diversos congressos, seminários eventos relacionados à gestão pública.
Itens Inclusos

  • Coffee-Break
  • Almoço
  • Material de Apoio
  • Pasta
  • Certificado

Investimento

R$ 3.950,00

Inscreva-se

Informações do evento

Data, horário e local

Data
18 a 19 de março de 2027
Horário
08:00 às 17:30
Modalidade
Presencial
Endereço
Salvador/BA
Carga horária
16 horas

Roteiro do dia

  1. 08h00Início
  2. 10h00Coffee-Break
  3. 12h00Almoço
  4. 15h00Coffee-Break
  5. 17h30Encerramento

Quer saber mais sobre este curso?

Deixe seu contato e a equipe da JAM Jurídica tira suas dúvidas pelo WhatsApp ou por e-mail.

Conte o que você quer saber, se preferir.

Baixe o programa completo do curso.